
Escolher um SUV PHEV em 2026 não é apenas uma questão de etiqueta ambiental nem de autonomia elétrica WLTP. A fatura real do carro —o que acaba custando ao fim de 4 anos— depende de quem o paga e como o paga: não é o mesmo um autónomo que pode deduzir parcialmente o IVA e o IRS, que um utilizador de carro de empresa atento à remuneração em espécie, que um particular que assume o PVP completo e espera recuperá-lo no valor residual. Este guia cruza produto e fiscalidade com três perfis concretos e uma recomendação nominal para cada um.
Da lista de candidatos anteriores descartámos duas marcas por critério editorial: BYD e Nissan ficam fora desta análise porque, na nossa opinião, as suas propostas PHEV atuais não conseguem impor-se aos rivais europeus e japoneses no equilíbrio concreto que esta peça exige —autonomia homologada, conforto, equipamento tecnológico e relação qualidade-preço—. Não se trata de uma correção ao fabricante; é que, para este cruzamento entre produto e fiscalidade, os que entram rendem melhor no conjunto.
Porque é que o perfil fiscal pesa tanto como a ficha técnica
Um SUV PHEV com etiqueta CERO (mais de 40 km de autonomia elétrica homologada WLTP) e outro com etiqueta ECO podem ter fichas técnicas muito parecidas, mas não são tributados da mesma forma nem têm acesso às mesmas vantagens municipais. Para uma empresa, a diferença entre um carro que entra numa ZBE sem restrições e outro que as tem no horizonte de 2027-2028 pesa no residual. Para um autónomo com atividade em Madrid ou Barcelona, também.
O quadro de apoios em vigor —Plan Auto+— continua a ser um impulso relevante para PHEV com autonomia elétrica elevada, embora convenha consultar os montantes concretos no site oficial porque são atualizados. A dedução do IVA do autónomo (até 50% por defeito, 100% se se comprovar afetação exclusiva) e a tributação em espécie de 20% anual sobre o valor de mercado do veículo para o utilizador de carro de empresa são os dois eixos fiscais que mais influenciam.
Os três candidatos: um por perfil
Escolhemos três SUV PHEV muito diferentes, cada um pensado para dominar a sua categoria fiscal. O Toyota RAV4 Plug-in como referência para o autónomo que quer amortizar a dedução com fiabilidade comprovada; o Volvo XC60 Recharge para o carro de empresa em renting que deve equilibrar remuneração em espécie e uso executivo; e o Peugeot 3008 Hybrid como opção do particular que paga do seu bolso e precisa de apertar o PVP sem renunciar à CERO.
Toyota RAV4 Plug-in Advance Plus — desde 54.950 €
O RAV4 Plug-in continua a ser, na nossa opinião, o PHEV mais racional do segmento para quem o vai usar com intensidade. 306 CV combinados, tração total elétrica atrás, 75 km WLTP de autonomia elétrica e a fiabilidade Toyota como seguro de residual. Para um autónomo, a combinação é clara: dedução parcial de IVA/IRS com um carro que ao fim de quatro anos continua a valer dinheiro.
| Potência CV | Potência kW | Autonomia elétrica WLTP | Consumo WLTP | Etiqueta | Combustível |
|---|---|---|---|---|---|
| 306 CV | 225 kW | 75 km | 1,0 l/100 km | CERO | PHEV |
Volvo XC60 Recharge T6 Plus — desde 68.100 €
O XC60 T6 Recharge é o PHEV premium de referência para o renting de empresa. 350 CV, 78 km WLTP, interior com Google integrado e um residual que, nas versões Plus e Ultimate, aguenta razoavelmente bem aos 36-48 meses. No renting para empresa, com a renda dedutível e o utilizador tributado a 20% sobre o valor de mercado, a equação é sensivelmente melhor do que a de um diesel equivalente com o mesmo PVP.
| Potência CV | Potência kW | Autonomia elétrica WLTP | Etiqueta | Combustível |
|---|---|---|---|---|
| 350 CV | 257 kW | 78 km | CERO | PHEV |
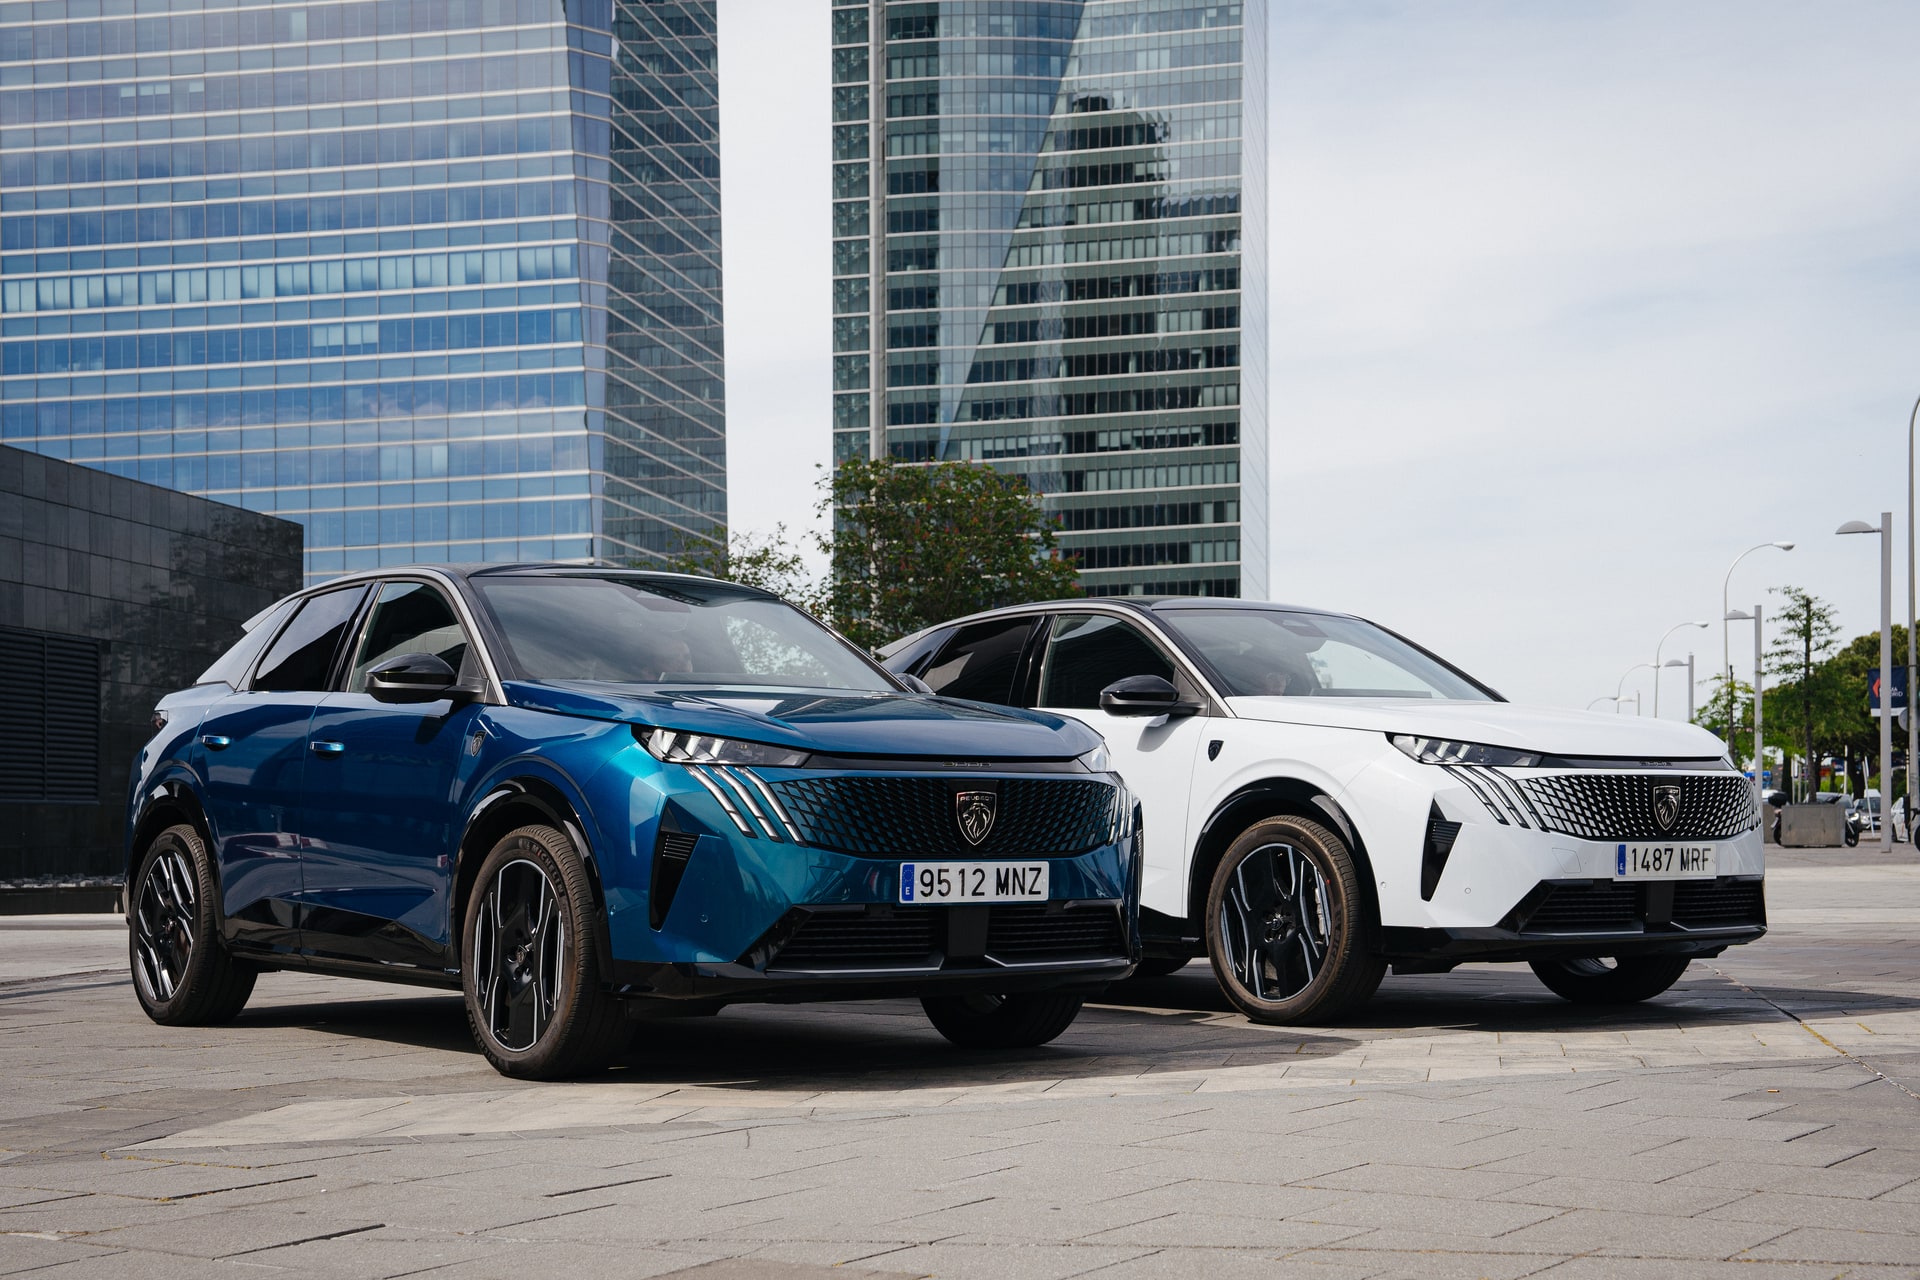
Peugeot 3008 Hybrid 195 GT — desde 44.390 €
O 3008 Hybrid 195 é a opção do particular que não quer ultrapassar os 45.000 € e, ainda assim, leva etiqueta CERO com autonomia elétrica suficiente para o dia a dia. Interior tecnológico com o Panoramic i-Cockpit, mecânica comprovada do grupo Stellantis e acesso às ZBE sem dor de cabeça. Herda a lógica que já comentámos ao confrontá-lo com o C5 Aircross Plug-in Hybrid.
| Potência CV | Potência kW | Autonomia elétrica WLTP | Etiqueta | Combustível |
|---|---|---|---|---|
| 195 CV | 143 kW | 84 km | CERO | PHEV |
Como referência alternativa no segmento premium —útil se o utilizador de empresa preferir motor longitudinal e acabamentos tradicionais— o Mercedes GLC 300 e (desde cerca de 72.000 €) joga na mesma liga que o XC60 Recharge com 313 CV combinados e cerca de 130 km WLTP elétricos homologados, valor que o converte num dos PHEV com maior autonomia elétrica do mercado. No renting corporativo, o GLC compete de igual para igual com o Volvo.
Tabela comparativa e pontuação
| Modelo | Potência | Autonomia WLTP | Etiqueta | Preço desde | Perfil ideal | Nota /10 |
|---|---|---|---|---|---|---|
| Toyota RAV4 Plug-in Advance Plus | 306 CV | 75 km | CERO | 54.950 € | Autónomo | 8,7 |
| Volvo XC60 Recharge T6 Plus | 350 CV | 78 km | CERO | 68.100 € | Empresa / renting | 8,5 |
| Peugeot 3008 Hybrid 195 GT | 195 CV | 84 km | CERO | 44.390 € | Particular | 8,2 |
| Mercedes GLC 300 e | 313 CV | ~130 km | CERO | ~72.000 € | Empresa premium | 8,6 |
Onde cada um ganha claramente
O RAV4 Plug-in ganha em fiabilidade reportada e residual: para um autónomo que amortiza, é dinheiro. O XC60 Recharge ganha em perceção de marca e conforto em viagem corporativa, com um interior que se sente um degrau acima do Peugeot. O 3008 Hybrid ganha pelo PVP: entre ele e o XC60 há mais de 50% de diferença, o que o coloca fora de comparação direta em PVP mas perfeitamente alinhado em etiqueta e autonomia elétrica real.
Veredicto por perfil fiscal
- Se for autónomo com atividade e uso misto: Toyota RAV4 Plug-in Advance Plus. Dedução parcial de IVA/IRS, fiabilidade comprovada e residual sólido. É o que menos sustos dá aos 4 anos.
- Se for para renting de empresa ou carro de empresa com uso executivo: Volvo XC60 Recharge T6 Plus ou Mercedes GLC 300 e se preferir maior autonomia elétrica homologada para minimizar o consumo real em deslocações curtas. O GLC é mais caro mas a sua bateria maior compensa no TCO se carregar diariamente.
- Se for particular e pagar do seu bolso: Peugeot 3008 Hybrid 195 GT. Etiqueta CERO, 84 km WLTP e PVP contido. Com o Plan Auto+ aplicado, a equação é a mais razoável do trio.
Perguntas frequentes
Pode um autónomo deduzir 100% do IVA de um SUV PHEV?
Só se comprovar afetação exclusiva à atividade, o que é difícil com um ligeiro de passageiros. Por defeito, as Finanças aceitam 50% e o ónus da prova para subir recai sobre o contribuinte.
Como é tributado o carro de empresa PHEV na remuneração em espécie?
O critério geral é 20% anual sobre o valor de mercado do veículo, com redução adicional (até 30%) para veículos com etiqueta CERO. Um PHEV com etiqueta CERO reduz a fatura fiscal do utilizador face a um diesel equivalente.
A etiqueta CERO muda o acesso às ZBE em relação à ECO?
Sim. A CERO entra sem restrição horária nem por lotação em todas as ZBE espanholas; a ECO mantém o acesso mas com restrições crescentes em algumas cidades a partir de 2027-2028.
Compensa um PHEV se não o for carregar diariamente?
Não. Um PHEV sem carregamento habitual consome mais do que um híbrido convencional devido ao peso extra da bateria. Se não tiver wallbox ou lugar com tomada, é preferível um full hybrid.
